
全球三大央行同步加息的动因、约束及影响
2026-10-02 · 股票配资导航
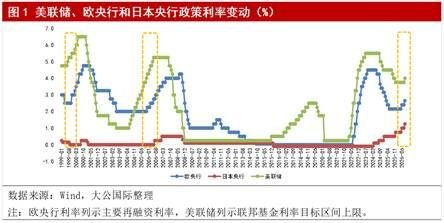
专栏机构/大公国际(国际合作部| 何岩浩) 2026年9月,美联储、欧央行、日本央行同步落地加息操作,上一轮三大央行在相近窗口内先后启动加息周期需追溯至2004-2006年(其中日本央行最晚于2006年启动加息),而同月加息则是欧央行成立以来首次。复盘历次三大央行同步紧缩周期,政策落地后全球普遍伴随经济增速下行或金融风险释放。2026年本轮同步加息,直接原因
专栏机构/大公国际(国际合作部| 何岩浩)
2026年9月,美联储、欧央行、日本央行同步落地加息操作,上一轮三大央行在相近窗口内先后启动加息周期需追溯至2004-2006年(其中日本央行最晚于2006年启动加息),而同月加息则是欧央行成立以来首次。复盘历次三大央行同步紧缩周期,政策落地后全球普遍伴随经济增速下行或金融风险释放。2026年本轮同步加息,直接原因是地缘冲突扰动能源与大宗商品供给、全球供应链重构及贸易壁垒抬升,持续推升通胀,叠加全球劳动力市场供需偏紧、薪资持续上行、前期宽松货币环境滞后影响,通胀黏性大幅强化。但本轮同步紧缩动因存在一定分化,美联储加息核心是修复货币政策公信力,打破市场对通胀长期高位的预期;欧央行聚焦防御外部能源冲击,遏制价格向工资与服务领域传导;日本央行本次加息侧重对冲日元贬值压力。与此同时,三大央行政策约束呈现显著差异,这也导致三家央行后续行动路径将出现一定分化。整体来看,三大央行呈现“同步紧缩、多速并行”的政策格局,全球金融环境收紧呈现结构性、区域性不均衡特征,尚未形成全球性持续紧缩合力。但政策节奏错位将放大全球市场短期波动,新兴市场面临非对称溢出冲击。受供给端通胀主导、货币政策需求调控工具存在边界的影响,本轮加息抑制通胀的效力有限,全球或将陷入增长停滞与高通胀并存的滞胀格局。后续需重点跟踪美联储鹰派政策共识延续性、欧央行通胀与增长的政策权衡、日本央行货币政策正常化推进节奏,以及日元套利交易平仓引发的市场波动风险。
关键词 :央行同步加息;动因分化;约束差异;路径分化;滞胀风险
一、三大央行历史同步加息的背景与后续影响
欧央行成立以来,三大央行相近窗口同步紧缩共出现三轮,分别为1999—2000年、2004—2006年及2026年,其中仅2026年实现同月同步加息。
1999—2000年,三大央行紧缩动因有一定分化。美国经济需求过热,增速攀升至4.5%—5.4%,产出缺口持续为正;欧元区受欧元兑美元贬值拖累,通胀逼近2%政策目标上限;日本短暂退出零利率政策,首次启动加息。本轮紧缩落地后一年内,全球经济快速降温,美股科技泡沫破裂,开启阶段性经济下行周期。
2004—2006年,全球经济同步复苏、大宗商品牛市延续、通胀预期持续升温,三大央行先后启动紧缩。美联储2004年6月开启加息周期,欧央行2005年12月跟进紧缩,日本央行2006年7月退出零利率政策、加息25个基点至0.25%。本轮全球同步紧缩后,2007—2008年爆发全球性金融危机,成为近代金融体系最严峻的风险事件之一。
若追溯至欧央行成立前,当时全球主要经济体央行——美联储、日本央行和西德央行,于1979年7月上调利率。第二次石油危机引爆全球通胀,主要经济体滞胀压力激增,倒逼主流央行同步紧缩。美联储在沃尔克时代大幅收紧货币政策,联邦基金利率峰值突破20%,以1980—1982年美国经济深度衰退为代价,压制高通胀。日德两国紧缩力度显著弱于美国,推动美元单边大幅升值,加剧全球国际收支失衡,成为后续拉美债务危机的重要诱因。
从历史规律来看,三大央行同步紧缩周期,普遍对应全球通胀冲高、总需求过热、全球流动性过剩等核心场景,且政策落地后大概率伴随全球经济减速、金融风险发酵。但需明确的是,经济下行与金融风险爆发并非加息直接导致,而是全球供需矛盾、金融脆弱性、结构性失衡等多重隐患叠加共振的结果。
2026年三大央行同步加息的直接原因与历史周期一致,即全球通胀水平的持续攀升与黏性强化。2026年全球地缘局势持续扰动能源与大宗商品供应链,国际原油、工业金属价格持续走高,叠加全球供应链重构、地缘贸易壁垒抬升等因素,推动输入性通胀压力在全球范围扩散,冲击美国、欧元区、日本等主要发达经济体。此轮通胀并非短期脉冲式上涨,而是呈现出显著的结构性黏性,能源价格冲击逐步脱离短期供需波动,持续向消费品、工业品和服务价格传导,使得核心通胀回落节奏大幅放缓,彻底扭转此前市场通胀快速降温的预期。同时,前期长期宽松的货币环境底色、全球劳动力市场结构性短缺、薪资增速刚性上行等内生因素,进一步强化通胀韧性,推动全球通胀中枢系统性抬升。
本轮三大央行同步紧缩均以通胀管控为底层逻辑,但受经济体基本面、风险结构、政策目标差异影响,核心动因呈现显著分化,政策重心各有侧重。
(一)美联储:修复货币政策公信力,打破市场对长期高通胀的预期
美联储本次加息带有强烈的“公信力修复”色彩,其核心目标是打破市场对长期高通胀的预期,而非应对需求失控。美国通胀已连续五年高于2%政策目标,而新任主席沃什在前两次议息会议选择按兵不动,并表示“虽然美联储在过去42天里没做什么,但市场已经做了很多”,以市场自发抬升融资成本来替代传统政策加息。两次暂停加息叠加间接调控的思路,被市场解读为美联储对通胀约束意愿减弱,投资者开始质疑美联储捍卫2%通胀目标的决心,使得资产价格开始反弹,长期通胀预期再度上行。美联储此次加息试图传递的核心信号是,美国的问题不是需求失控,而是能源成本向核心通胀的传导,因此需要依托政策收紧阻断这一路径,扭转市场宽松预期,以实际行动修复货币政策公信力,夯实2%通胀目标的市场信任基础。
(二)欧央行:对冲输入性冲击,防范滞胀螺旋演化
欧央行本轮加息属于外部冲击驱动的被动防御型紧缩,核心目的是阻断能源价格冲击向薪资、服务价格扩散,规避工资—物价螺旋式通胀风险。欧元区属于典型的能源净进口经济体,2026年中东地缘冲突持续推升国际原油价格,直接抬高区域内工业生产成本与居民生活成本,本轮通胀核心为外部输入性压力,并非内部总需求过热。若通胀高企态势延续,将持续抬升居民与企业通胀预期,倒逼薪资刚性上涨,形成“价格上涨—薪资上调”的螺旋上升,将使短期外部供给冲击转化为长期内生通胀惯性。因此,欧央行被迫收紧货币条件,以短期经济承压为代价,切断通胀传导链条,对冲滞胀风险。
(三)日本央行:货币正常化延续,平衡内外双重压力
日本央行的逻辑最为特殊,其加息是货币政策正常化的延续,但深层 驱动力 来自日元贬值和外部施压。日本央行此前长期实施极致宽松政策,依托收益率曲线控制(YCC)锚定长端利率、维持负利率的非常规货币政策框架。2024年3月,依托当年春斗劳资谈判薪资大幅抬升、物价与薪资良性循环初步成型的基本面,日本央行正式退出负利率政策并废止YCC框架,全面启动货币政策正常化进程。但受基本面约束,此轮初期政策调整力度偏弱、加息幅度有限,未能有效收敛美日利差,跨境资本持续外流,日元开启大幅贬值通道。日元持续弱势进一步放大能源、食品进口成本,输入性通胀压力持续升温。同时,日本作为美债最大海外持有主体,日元无序贬值扰动全球汇率与美债市场稳定性,引发美国高度关注,美方多次敦促日本央行加快政策调整、纠正汇率失衡。因此,日本加息是央行兼顾内部正常化进程、外部汇率压力与国际压力下的渐进式政策调整。
三、三大央行后续加息的制约因素与路径分化
受经济基本面、财政结构、制度约束、外部环境差异影响,三大央行后续政策空间、约束刚性、调整节奏呈现明显分化,政策路径延续“多速并行”格局。
(一)美联储:政治博弈与财政赤字的双重硬约束
美国经济基本面韧性充足,为加息控通胀提供基础支撑,后续政策收紧的核心制约并非经济压力,而是政治干预与财政刚性约束。2026年9月美联储加息25个基点至3.75%—4.00%后,特朗普当天将这一举措定性为“针对特朗普的加息”,指责联邦公开市场委员会出于“政治动机”作出决策,并在社交媒体发文要求“快速”降低利率。自第二任期开始,特朗普不断向美联储施压要求大幅降息,曾试图罢免一名美联储理事,并对沃什的前任鲍威尔启动刑事调查。鲍威尔在卸任主席后打破近80年惯例、以理事身份留任至2028年,其公开理由正是“抵御政治干预、守护机构独立性”。随着中期选举临近,白宫对低利率的政治需求只增不减,美联储若继续加息,将面临更大的行政压力。与此同时,美国国债规模已突破40万亿美元,利率每上升一个百分点,利息支出便增加数千亿美元,财政可持续性对货币政策的反向约束日益强化。沃什在近日研讨会上明确表示通胀数据“令人担忧”,“美联储当前的首要任务应是控制物价”,为自己的政策目标划出清晰界限,这将使他直接与特朗普的降息诉求发生冲突。后续美联储政策走向,核心取决于能否在政治博弈、财政承压的双重约束下,维持抗通胀鹰派共识,政策不确定性显著上行。
(二)欧央行:滞胀困境叠加区域分化,政策空间极度狭窄
欧央行面临滞胀特征凸显、成员国基本面分化的双重约束,货币政策陷入两难格局,政策调整只能保持审慎渐进节奏。2026年欧元区核心经济数据呈现典型滞胀特征,欧央行基准预测全年GDP增速0.9%、HICP通胀3.0%,增长动能偏弱、通胀水平仍高于政策目标。能源价格的产业链传导持续深化,核心通胀、服务通胀持续走高,工资—物价螺旋的二轮通胀效应初步显现,控通胀诉求迫切。但经济在能源冲击、货币紧缩的滞后效应、出口竞争力的结构性下滑以及财政空间收紧等因素影响下,下行压力加大。
更深的约束来自欧元区内部分化,各成员国在经济增长、财政空间和通胀水平上高度分化。这种分化意味着,欧央行的加息对不同成员国的影响高度不对称,货币政策的传导效果因国而异,统一的货币政策无法适配区域内差异化的经济需求,加息对弱势经济体的冲击将被放大。受此影响,欧央行无法大幅紧缩或快速转向,仅能采取“逐次议息、数据依赖”的保守模式,政策弹性极度有限。
(三)日本央行:债务、经济与外部施压三重挤压
日本央行的制约最为复杂和刚性,债务可持续性、内需偏弱与外部压力三重因素同时挤压政策空间。根据国际货币基金组织的数据,截至2025年末日本政府债务总额已达1,370.8万亿日元,连续10年刷新历史最高纪录,占GDP比重高达206.5%,位居世界主要经济体之首。2026财年国债本息支出已飙升至31万亿日元,占总预算约四分之一,随着利率持续上行,这一占比还将继续攀升。据日本财务省测算,若加息1%,国债利息支出将提升13.8万亿日元,不仅未来三年税收预计累计增加的11.7万亿日元被全额抵消,还将导致约2万亿日元的财政收支恶化。9月1日,10年期日债收益率站上3%,30年期升至4.18%,一级市场需求同步走弱。日本央行采取的“加息+暂停缩表”组合,正是在紧缩与金融稳定之间的艰难平衡。
内需层面复苏乏力,财政扩张与货币紧缩形成对冲。2026年二季度GDP显示,占GDP过半的个人消费基本停滞,企业设备投资环比下滑1.2%,增长依赖外需;厚生劳动省数据显示2025年实际工资同比下降1.3%,连续四年负增长,薪资难以跑赢通胀,压制居民消费。高市内阁2025年11月推出21.3万亿日元刺激方案,2027财年预算大幅扩容,进一步抬升债务压力。外部层面,美方多次敦促日本加快加息以遏制日元走弱,7月美日联合买入日元,为1998年后首次协同汇市干预,显示美方容忍度接近上限。但加息后日元仍贬至1美元兑157日元,市场对其紧缩力度存疑。日本央行的核心取舍不在于是否推进正常化,而在于以何种低速节奏推进,政策转型将在三重约束夹缝中缓步前行。
结合三大央行政策动因、约束差异与路径分化特征,从总体判断、短期波动、核心变量、外部溢出、深层风险五个维度,研判后续全球宏观与市场走势。
(一)总体判断:尚未形成全球性持续紧缩合力
本轮三大央行同步加息仅为形式同步,受各自约束差异影响,无法形成全球性持续紧缩合力,全球金融环境收紧呈现结构性、区域性不均衡特征。美联储政策约束以政治、财政为主,路径高度依赖数据,不确定性最高;欧央行受滞胀与区域分化制约,紧缩空间接近极限;日本央行受制于债务与外部压力,货币政策正常化进程渐进低速。三者政策节奏、调整空间、核心目标错位,紧缩效应相互分散、无法共振。
仅当三类极端情景出现时,全球持续紧缩预期方可确立:一是美联储突破政治与财政约束,持续超预期加息、坚守鹰派立场;二是欧央行优先锚定通胀目标,降低对经济增长容忍度、加码紧缩;三是日本央行加快货币政策正常化节奏,引发日元套利交易集中无序平仓。
(二)短期影响:全球市场波动性持续抬升
三家央行的政策节奏存在错位,每一次政策边际变化都可能触发市场重新定价,短期波动因此被放大。美联储的“加或不加”、欧央行的“一次一议”、日本央行的“鸽派加息”,每一个决策时间点都成为市场重新定价的触发点。全球跨境套利链条持续承压,杠杆头寸被动平仓引发连锁反应,利率、汇率、资本流动的定价锚持续重构,市场波动率中枢系统性上行。这一影响不仅限于发达经济体,更会通过资本流动和汇率渠道向新兴市场传导,使全球金融市场的短期稳定性面临持续考验。
(三)核心变量:政策不确定性主导全球宏观走势
三大央行路径分化使政策不确定性成为当前全球宏观主导变量。三大央行缺乏统一政策锚,市场无法形成稳定的中长期政策预期,任何一次议息会议、经济数据或官员表态都可能改变市场对利率路径的判断。政策不确定性的上升会提高风险溢价,抑制投资与消费,并通过金融环境收紧加剧经济下行趋势。后续需重点关注,美联储能否在政治压力下维持鹰派共识,欧央行能否在滞胀中保持政策定力,日本央行能否在债务约束下稳步推进正常化,这些变量的边际变化将决定全球金融环境的松紧节奏。
(四)外部溢出:新兴市场分层加剧,非对称冲击凸显
本轮政策分化对新兴市场的冲击呈现显著结构性差异,套利资金集中、外汇储备薄弱、依赖能源进口的经济体受到的冲击更为明显。2026年以来,部分新兴市场已出现显著的资本外流和汇率贬值压力,而资源出口型经济体则相对更具韧性,新兴市场内部分化加剧,结构脆弱性凸显。后续需要重点关注的是,资本流动的方向性变化是否会在某一时点引发区域性货币危机,以及新兴市场央行在稳汇率与促增长之间的政策权衡,是否会导致竞争性贬值压力的系统性上升。
(五)深层风险:货币政策框架适配性不足,滞胀风险持续累积
本轮通胀核心由供给端约束主导,地缘冲突、供应链重构、劳动力结构性短缺构成刚性供给约束,而传统货币政策以需求端调控为核心,对供给驱动型通胀的抑制效力存在天然边界。因此,当前全球央行普遍陷入“稳增长”与“控通胀”的两难困境。而当前主要央行节奏分化,使紧缩效应被分散和拉长,通胀回落的时点因此被推迟,回落的幅度也被削弱。更值得警惕的是,央行可能在通胀尚未回落到目标水平时就被迫面对经济衰退的压力,一旦市场察觉央行可能在压力下转向,通胀预期就会提前松动,可能导致通胀预期再度失控,重演1970年代大通胀的结构性困境。
2026年9月,三大央行同月同步加息,并非传统全球紧缩周期的全面重启,而是全球供需失衡、政策目标分化、内外约束差异共同催生的结构性政策同步现象,“行为同步、动因分化、约束各异、多速并行”是本轮政策的核心特征。
当前全球金融环境结构性收紧,政策不确定性、市场高波动、经济滞胀风险相互交织,全球宏观格局进入深度调整期。后续全球经济与金融市场走势,本质是各国政治博弈、财政可持续性、经济基本面、外部约束的动态平衡结果,需持续跟踪三大央行政策边际变化及衍生的全球溢出效应。
(本文作者介绍:大公国际作为中国国新控股子公司,成立于1994年,拥有独创的评级方法和评级技术,科研成果丰富。)
新浪财经意见领袖专栏文章均为作者个人观点,不代表新浪财经的立场和观点。
欢迎关注官方微信“意见领袖”,阅读更多精彩文章。点击微信界面右上角的+号,选择“添加朋友”,输入意见领袖的微信号“kopleader”即可,也可以扫描下方二维码添加关注。意见领袖将为您提供财经专业领域的专业分析。
大公国际作为中国国新控股子公司,成立于1994年,拥有独创的评级方法和评级技术,科研成果丰富。
新浪财经意见反馈留言板 电话:400-052-0066 欢迎批评指正